
천인국·천명준 지음, 생능북스(2026)
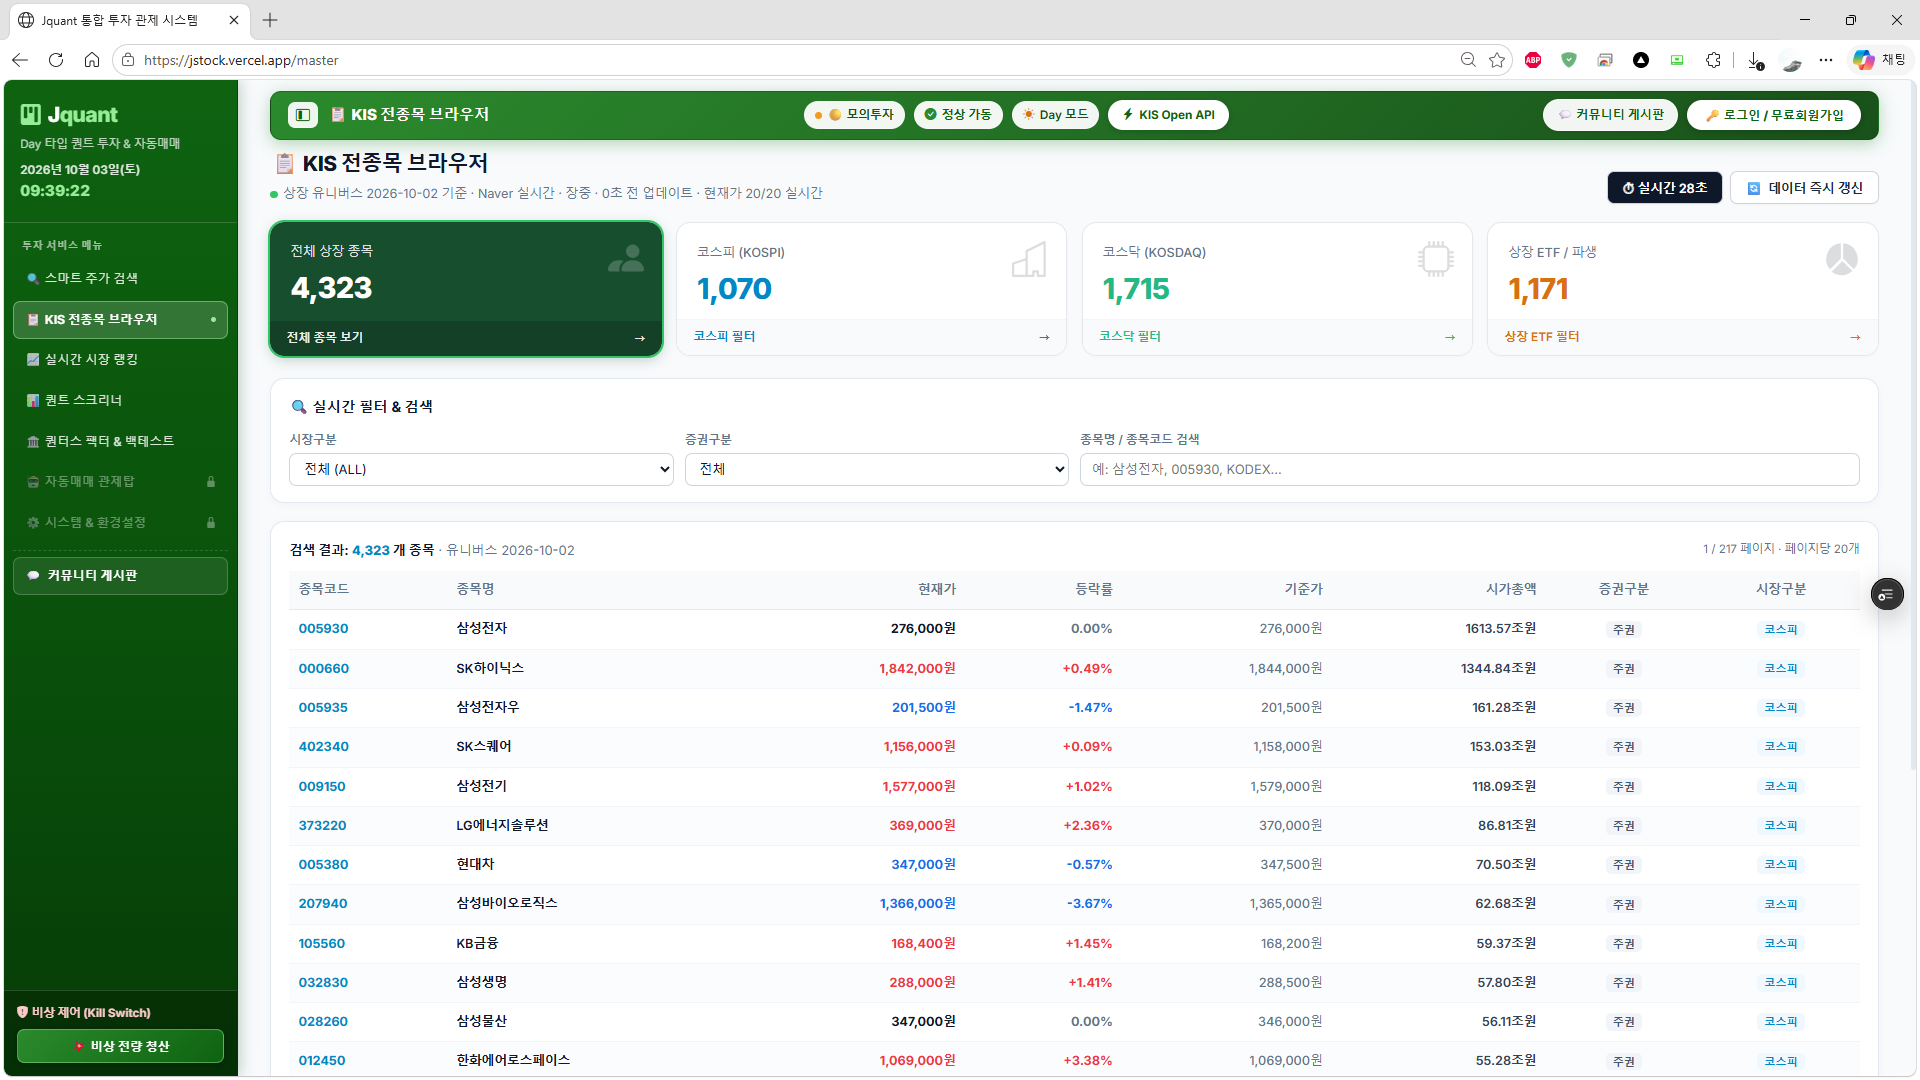
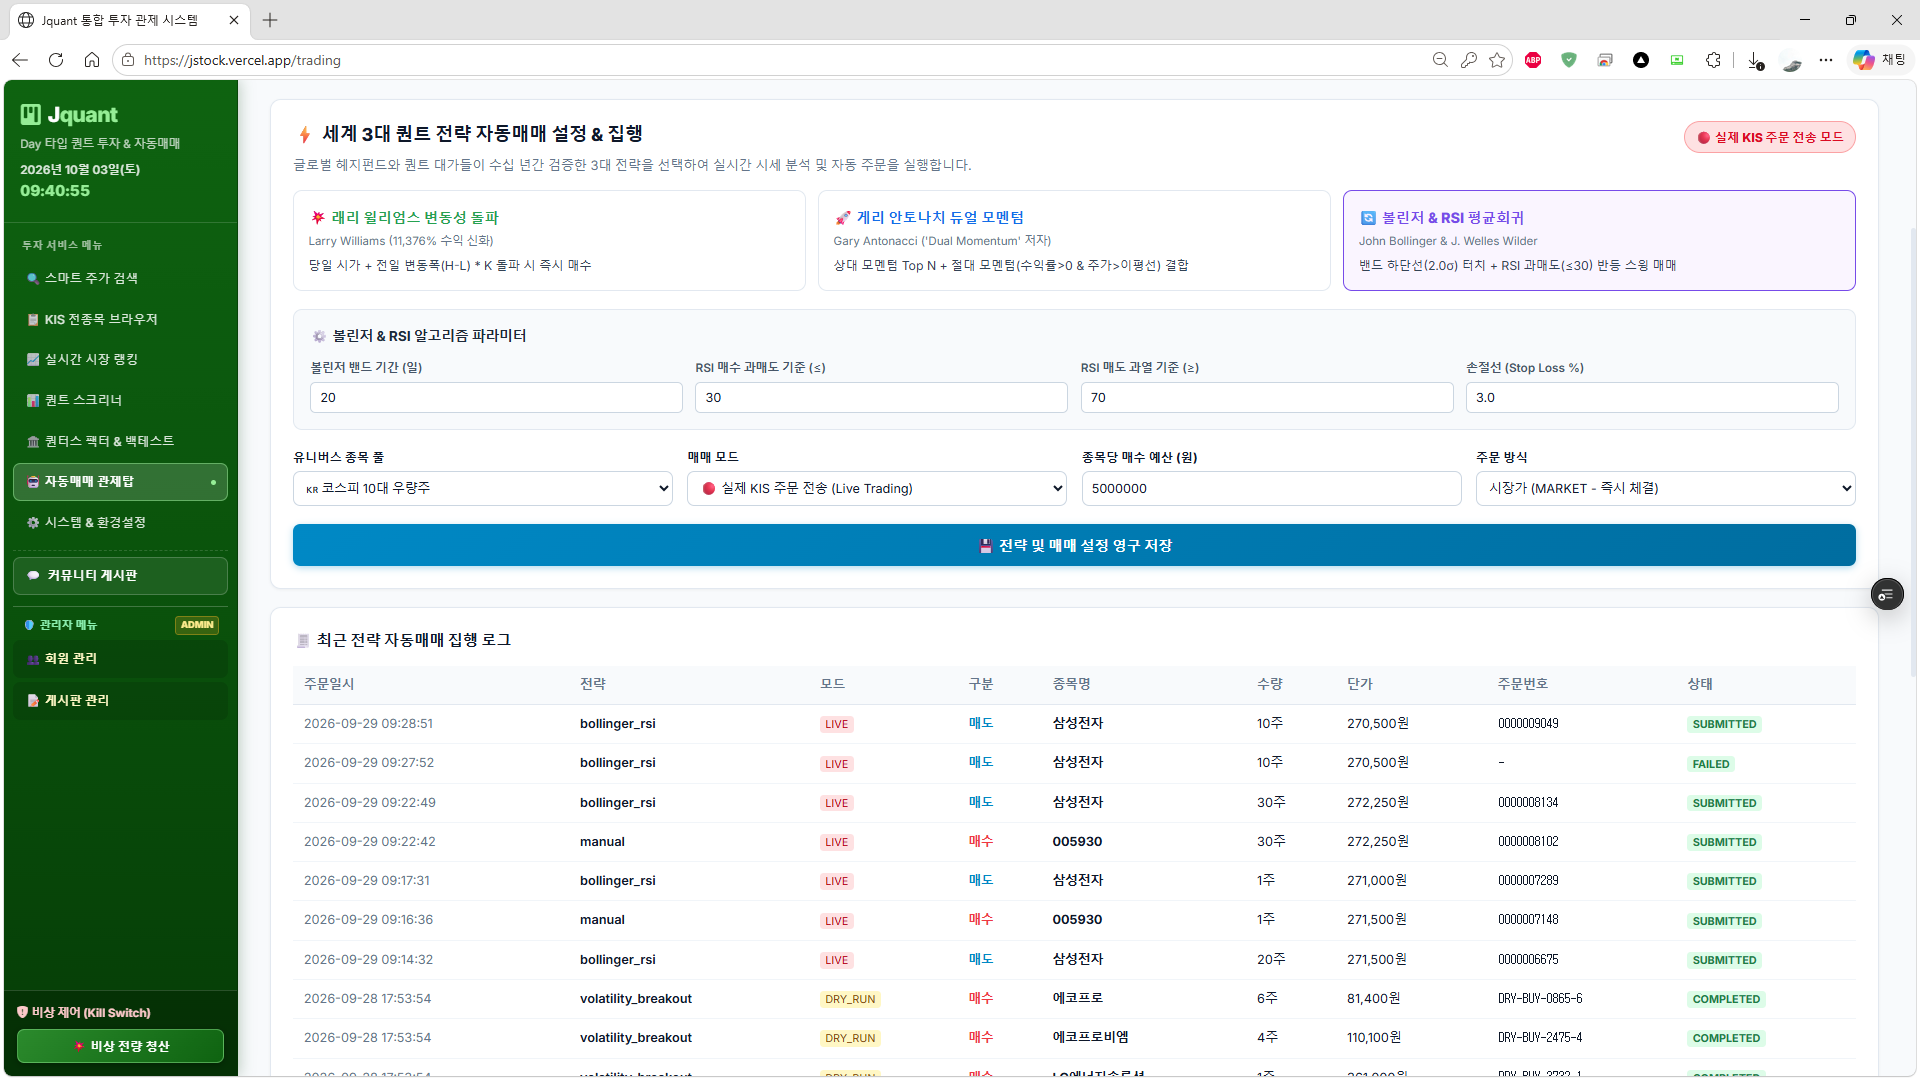
하루 종일 모니터를 보지 않아도, AI를 활용해서 나의 투자 원칙을 실행 할 수 있게 프로그래밍 해서 실제적으로 투자하면서 수익도 얻을 수 있었으면 좋겠습니다. 아래 링크는 책을 읽어가며 직접 만든 프로그램입니다.
▼Jquant 통합 투자 시스템▼
Jquant 통합 투자 관제 시스템
020,00040,00060,00080,000100,000거래량0.51
jstock.vercel.app
프로그램은 책을 참조하며 Antigravity IDE와 에이전트에서 , Gemini, Claude, Opencode의 Muse Spark 1.3 free 버전을 사용해서 만들었습니다.
1. 이 책을 펼친 이유 — 퀀트 투자에 대해서 알고 싶었습니다.

주식 투자를 해본 사람이라면 누구나 비슷한 벽에 부딪힙니다. 투자 원칙은 세웠지만 막상 시장이 움직이면 지키기 어렵고, 손절 라인을 정해두었어도 실제 그 순간이 오면 손이 쉽게 움직이지 않습니다.
특히 바쁜 직장인에게 "온종일 차트를 보면서 매매 타이밍을 잡으라"는 조언은 현실적으로 쉽지 않습니다. 이 책은 바로 그 지점에서 출발합니다. 감정적인 매매 대신 원칙에 기반한 자동화, 바쁜 일상 속에서도 24시간 작동하는 투자 에이전트가 이 책이 그리고 있는 방향입니다.
거창한 수익 공식을 내세우기보다는 "시장이 열려 있는 동안 쉬지 않고 일하는 든든한 투자 에이전트"라는 표현을 사용한 점도 인상적이었습니다. 과장된 수익률보다 자동화라는 본질에 집중하고 있기 때문입니다.
한편으로는 자동화가 중요한 것이 아니라 수익률이 중요한 것 아닌가 라는 생각이 들기는 합니다.
저는 이 책을 읽어가며 실제로 자동매매 프로그램인 일명 JQuant를 만들었습니다. 한국투자증권 KIS API를 연동하고, 세 가지 퀀트 전략인 변동성 돌파·듀얼 모멘텀·볼린저+RSI를 구현했습니다. 이후 백테스트와 Streamlit 대시보드를 만들었고 (Next.js 웹 서비스와 Vercel 서버리스 배포까지 확장, 이부분은 책 외) 지금도 계속 프로그램을 손보고 있습니다.
그래서 이번 서평은 단순히 책을 읽고 느낀 감상을 정리한 글이 아닙니다. "책에 나온 내용을 실제로 만들어보면 어디까지 갈 수 있고, 어느 지점에서 새로운 문제를 만나게 되는가"를 직접 확인해본 실전 검증에 가깝습니다.
사실 이 책은 제가 매일 들어가는 가치투자연구소 카페에서 서평단 모집 글을 보고 목차를 훑어보는 순간, '어, 이거 내가 맨땅에 헤딩하면서 만들고 있던 그 프로그램인데?'라는 생각이 들었습니다.
데이터 수집 → 신호 생성 → 백테스트 → 실행 → 알림으로 이어지는 흐름은 자동매매 시스템을 한 번이라도 만들어본 사람이라면 익숙하게 느낄 만한 구조입니다.
이 책이 자동매매의 기본 구조를 초보자에게 얼마나 정확하고 이해하기 쉽게 전달하는가, 그리고 그 기본 구조를 바탕으로 더 복잡한 시스템을 만들어가려는 실전 독자에게 얼마나 좋은 이정표가 되어주는가였습니다.
결론부터 이야기하면, 두 가지 기준 모두에서 충분히 좋은 평가를 줄 수 있는 책이었습니다. 프로그래밍에 대해서 아주 아무것도 모르는 사람이라도 바이브코딩으로 책의 내용을 찬찬히 읽어가면서 프로그래밍 해보면 자신만의 프로그램을 만들 수 있을 것입니다.
2. 책의 구성 — 6부 19장, 에이전트라는 하나의 흐름으로 이어지다
이 책의 가장 큰 장점 가운데 하나는 목차가 아주 잘 정리되어 있다는 점입니다. 목차만 가지고도 바이브코딩의 자료로 삼을 수 있을 정도입니다.
1부에서는 에이전트의 개념을 설명합니다. 프로그램과 에이전트의 차이, 생각 → 행동 → 관찰 → 반복으로 이어지는 기본적인 실행 구조, 단일 에이전트와 멀티 에이전트의 개념을 다룹니다.
2부에서는 데이터 수집을 다룹니다. FinanceDataReader와 pykrx 파이썬 라이브러리를 활용하고, OHLCV 데이터를 가져오는 방법을 살펴봅니다.
3부에서는 실제 매매 신호를 만듭니다. 이동평균선, RSI, 볼린저 밴드, MACD, 스토캐스틱 슬로우 등의 기술적 지표를 활용합니다. 내용을 모두 구현했지만 실제적으로 자동매매와 연결은 아직입니다. 차트의 디자인과 내용은 Naver Pay 금융 사이트를 참조하였습니다. 바이브 코딩으로 네이버 Pay 금융 차트를 거의 복제 수준으로 구현 가능합니다!
마지막 6부에서는 KIS API를 이용한 실계좌 연동과 Streamlit을 활용한 화면 구성, 그리고 리스크 관리까지 이어집니다.
결국 자동매매 시스템의 전체적인 흐름이 한 권의 책 안에 들어 있습니다.
데이터 → 신호 → 검증 → 실행 → 감시
처음 자동매매를 접하는 독자라면 이 흐름을 따라가면서 전체 시스템이 어떻게 연결되는지 자연스럽게 이해할 수 있습니다.
특히 마음에 들었던 부분은 각 부에서 반복적으로 등장하는 "바이브 코딩 실습"입니다.
파이썬 설치부터 Anthropic API 키 발급, Claude Code 활용법까지 단계적으로 설명하면서 코딩 경험이 부족한 사람도 AI와 대화하면서 프로그램을 만들어갈 수 있도록 구성되어 있습니다.
책에서 "어려운 파이썬 코드 때문에 주식 자동매매를 포기했던 분"을 주요 추천 대상으로 제시한 것도 과장이 아니라고 생각합니다. 이 책의 독자는 코드를 직접 한 줄씩 작성하는 사람이라기보다, AI와 대화하면서 코드를 만들고 수정하는 바이브코딩 방식에 익숙해질 수 있을 것입니다.
무엇보다 저자들이 "이 책이 제공하는 소스코드는 완성된 수익 공식이 아닌 훌륭한 출발점"이라고 분명하게 밝힌 점이 좋았습니다. 자동매매 관련 책에서 흔히 볼 수 있는 "이대로 하면 수익을 낼 수 있다"는 식의 과장된 접근을 피하고, 하나의 출발점이라는 사실을 명확하게 밝힌 것입니다.
사실 실제적으로 수익을 낼 수 있는 퀀트 투자 프로그램을 만든다는 것은 쉬운 문제가 아니라고 생각합니다. 만약 그것이 명확하게 가능하다면 누구라도 얼마의 비용을 들여서라도 시도해보지 않을 이유가 없을 것입니다.
1부에서 설명하는 에이전트 개념 역시 생각보다 실무적입니다.
"생각 → 행동 → 관찰 → 반복"이라는 구조는 거창한 이론이라기보다 실제 자동매매 프로그램의 실행 사이클을 그대로 표현할 수 있습니다.
예를 들어 잔고를 조회하고, 종목을 스캔하고, 매매 신호를 확인하고, 주문을 실행한 다음 결과를 기록하고 다시 다음 사이클로 넘어가는 과정이 바로 이 구조에 해당합니다. 책에서 설명하고 있는 한국투자금융(KIS) API를 연동할 수 있게 아래와 같이 프로그래밍해보세요.
단일 에이전트와 멀티 에이전트에 대한 설명도 마찬가지입니다.
처음에는 하나의 스크립트로 모든 일을 처리할 수 있지만, 데이터 수집과 신호 분석, 주문 집행, 리포트 작성은 각각 다른 실패 상황과 재시도 정책을 필요로 합니다. 시스템이 커질수록 자연스럽게 역할을 분리해야 할 필요가 생깁니다.
책의 13~14장에서 다루는 오케스트레이터 패턴과 에이전트 루프 공통 함수 추상화는 바로 이러한 리팩터링을 조금 일찍 시작할 수 있도록 도와주는 부분입니다.
8장에서 설명하는 "점수 기반 종합 판단 로직"도 실전에서 활용하기 좋은 내용입니다.
매수와 매도를 단순히 이진 판단으로 처리하는 대신 0~1 사이의 신뢰도 점수로 관리하면 여러 신호가 충돌하는 상황이나 보유 슬롯 부족, 투자 비중 초과와 같은 현실적인 제약까지 하나의 구조 안에서 조율할 수 있습니다.
제가 만든 엔진에서 사용하는 score 필드와 매수 우선순위 정렬 역시 이러한 개념과 상당히 닮아 있습니다.
3. 책대로 만들면 이렇게 된다 — 내가 만들어가는 프로그램과의 매핑
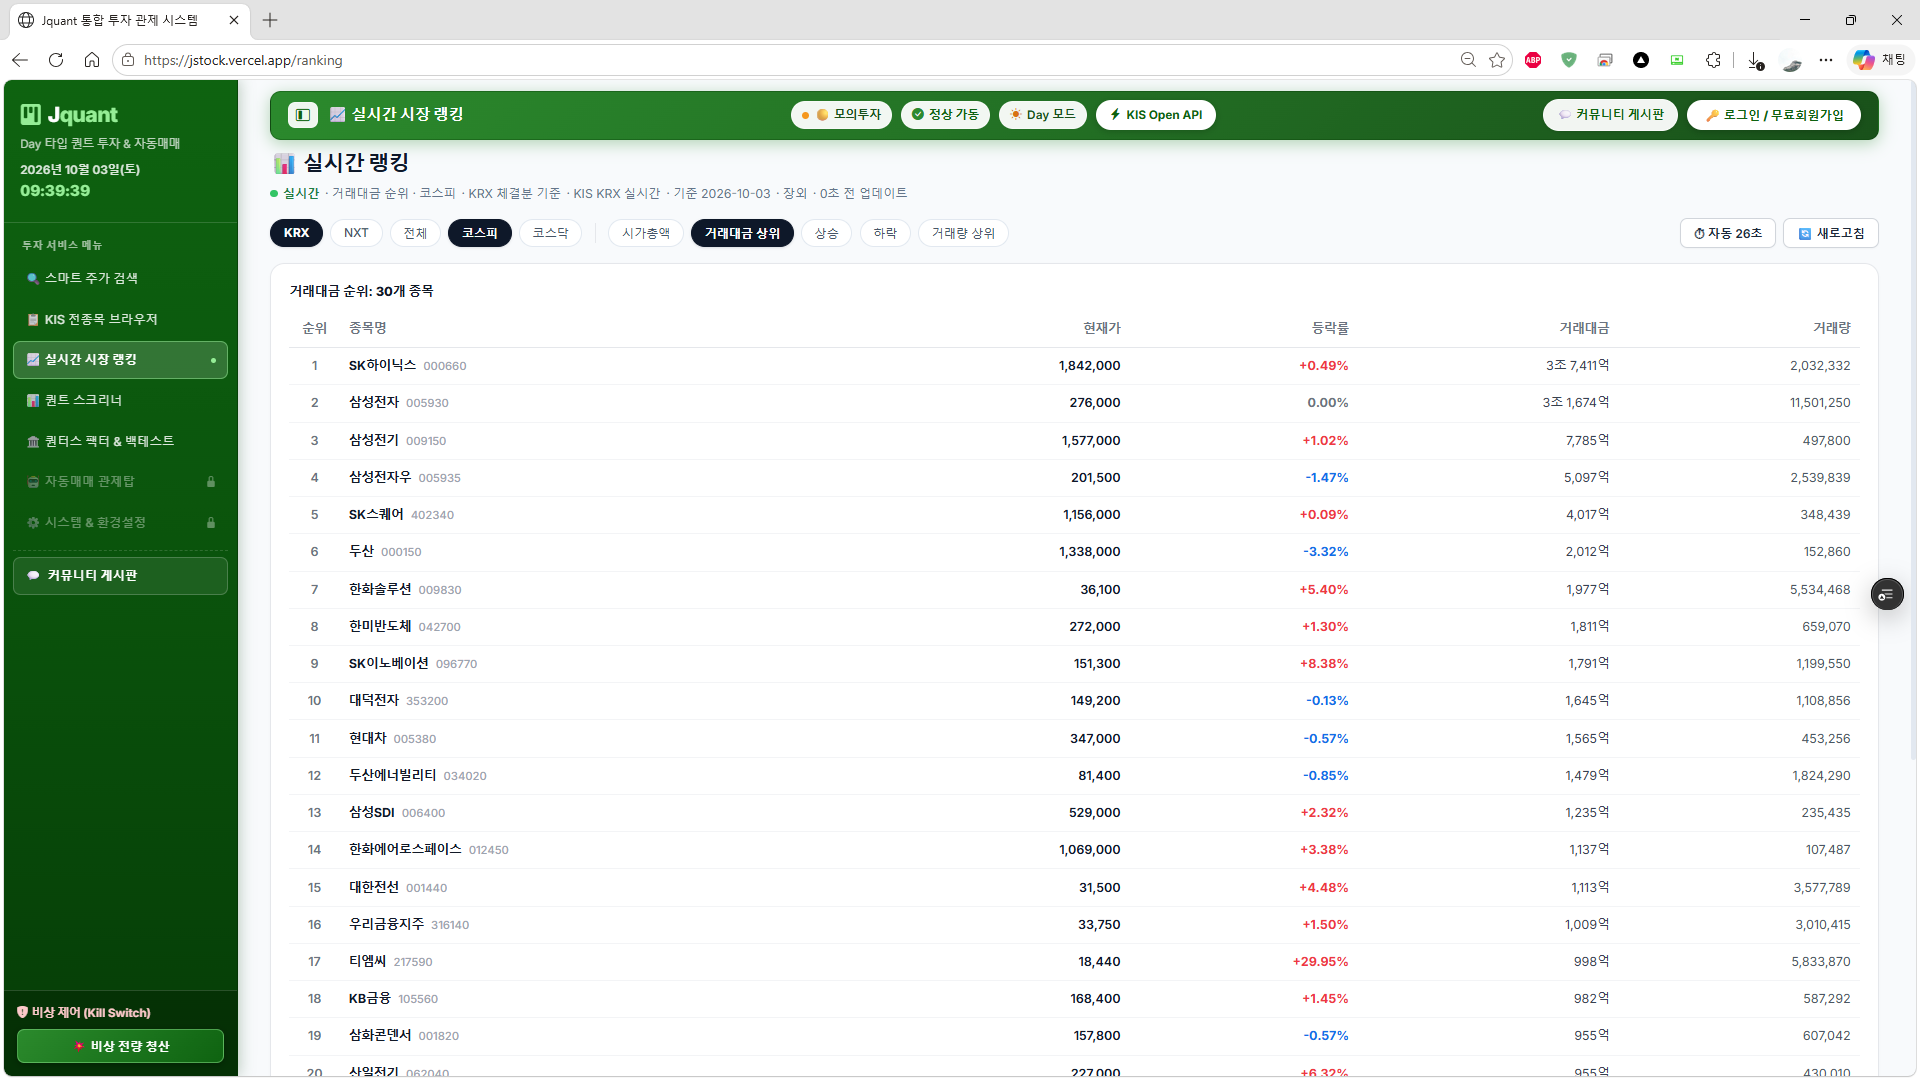
책에서 제시하는 설계도를 따라가다 보면 스스로 프로그램의 구조를 바꿔가면서 좀 더 나은 방향으로 개발하고 있다는 것을 발견하게 됩니다. 바이브코딩의 특성상 좀 더 나은 생각이 있으면 그쪽으로 바로 개발의 방향을 바꾸게 마련입니다..
2부의 데이터 수집 에이전트는 FinanceDataReader, KRX, Naver 시세를 상황에 따라 활용하는 구조를 만들었습니다.
3부에서 다루는 지표 계산은 indicator 모듈로 확장했습니다. RSI, 볼린저 밴드, MACD 등을 계산하도록 구성했고, 스토캐스틱을 활용한 신호도 넣어서 확장했습니다.
제가 구현한 전략은 검색해서 얻은 세 가지 가장 유명한 Quant 투자 방법입니다.
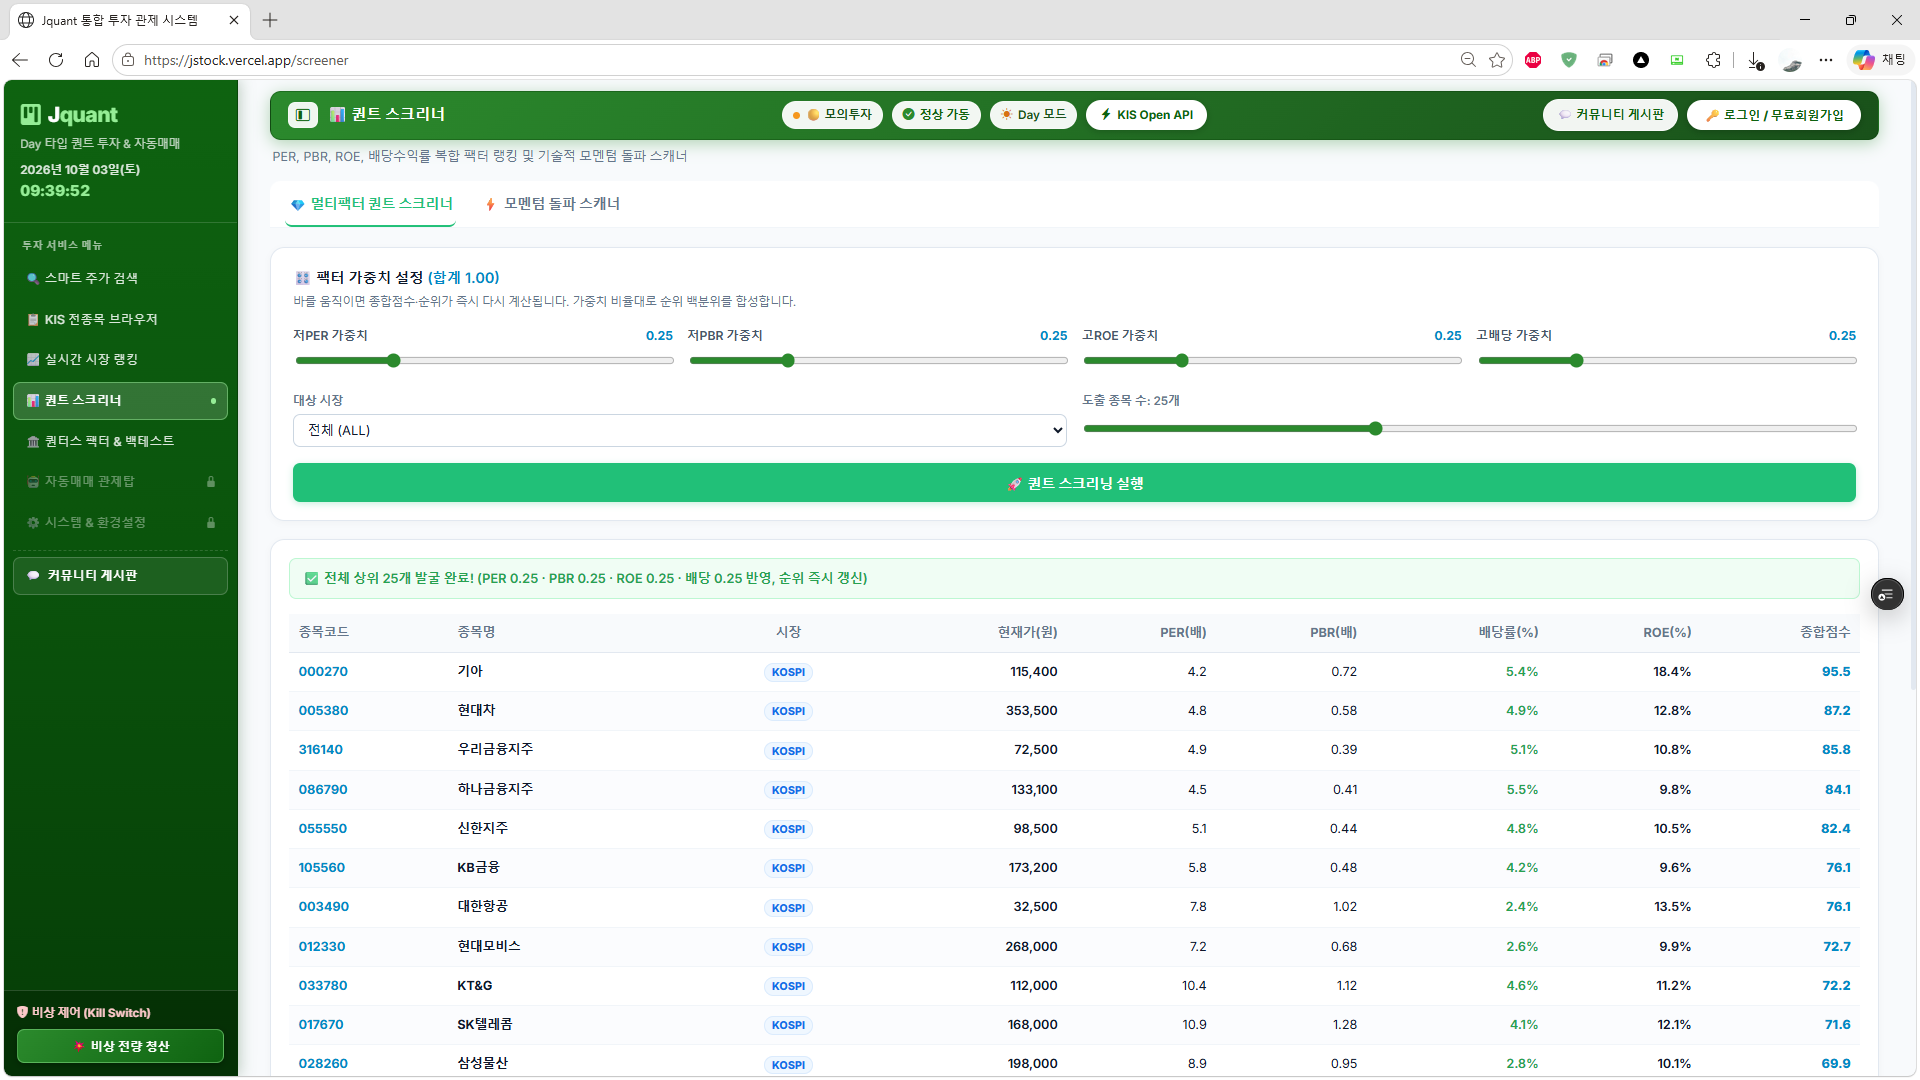
첫 번째는 래리 윌리엄스의 변동성 돌파 전략입니다. 당일 시가에 전일 레인지와 K값을 적용해 매수 가격을 계산하는 방식입니다.
두 번째는 게리 안토나치의 듀얼 모멘텀 전략입니다. 상대 모멘텀을 기준으로 Top N 종목을 선정하고, 절대 모멘텀 필터를 적용합니다.
세 번째는 볼린저 밴드 하단 이탈과 RSI 과매도 반등을 결합한 전략입니다.
책에서 스토캐스틱 하나를 이용해 보여준 "신호 추출"이라는 개념을 저는 세 가지 전략을 관리하는 레지스트리 구조로 확장한 셈입니다. 기본적인 뼈대는 크게 다르지 않습니다.
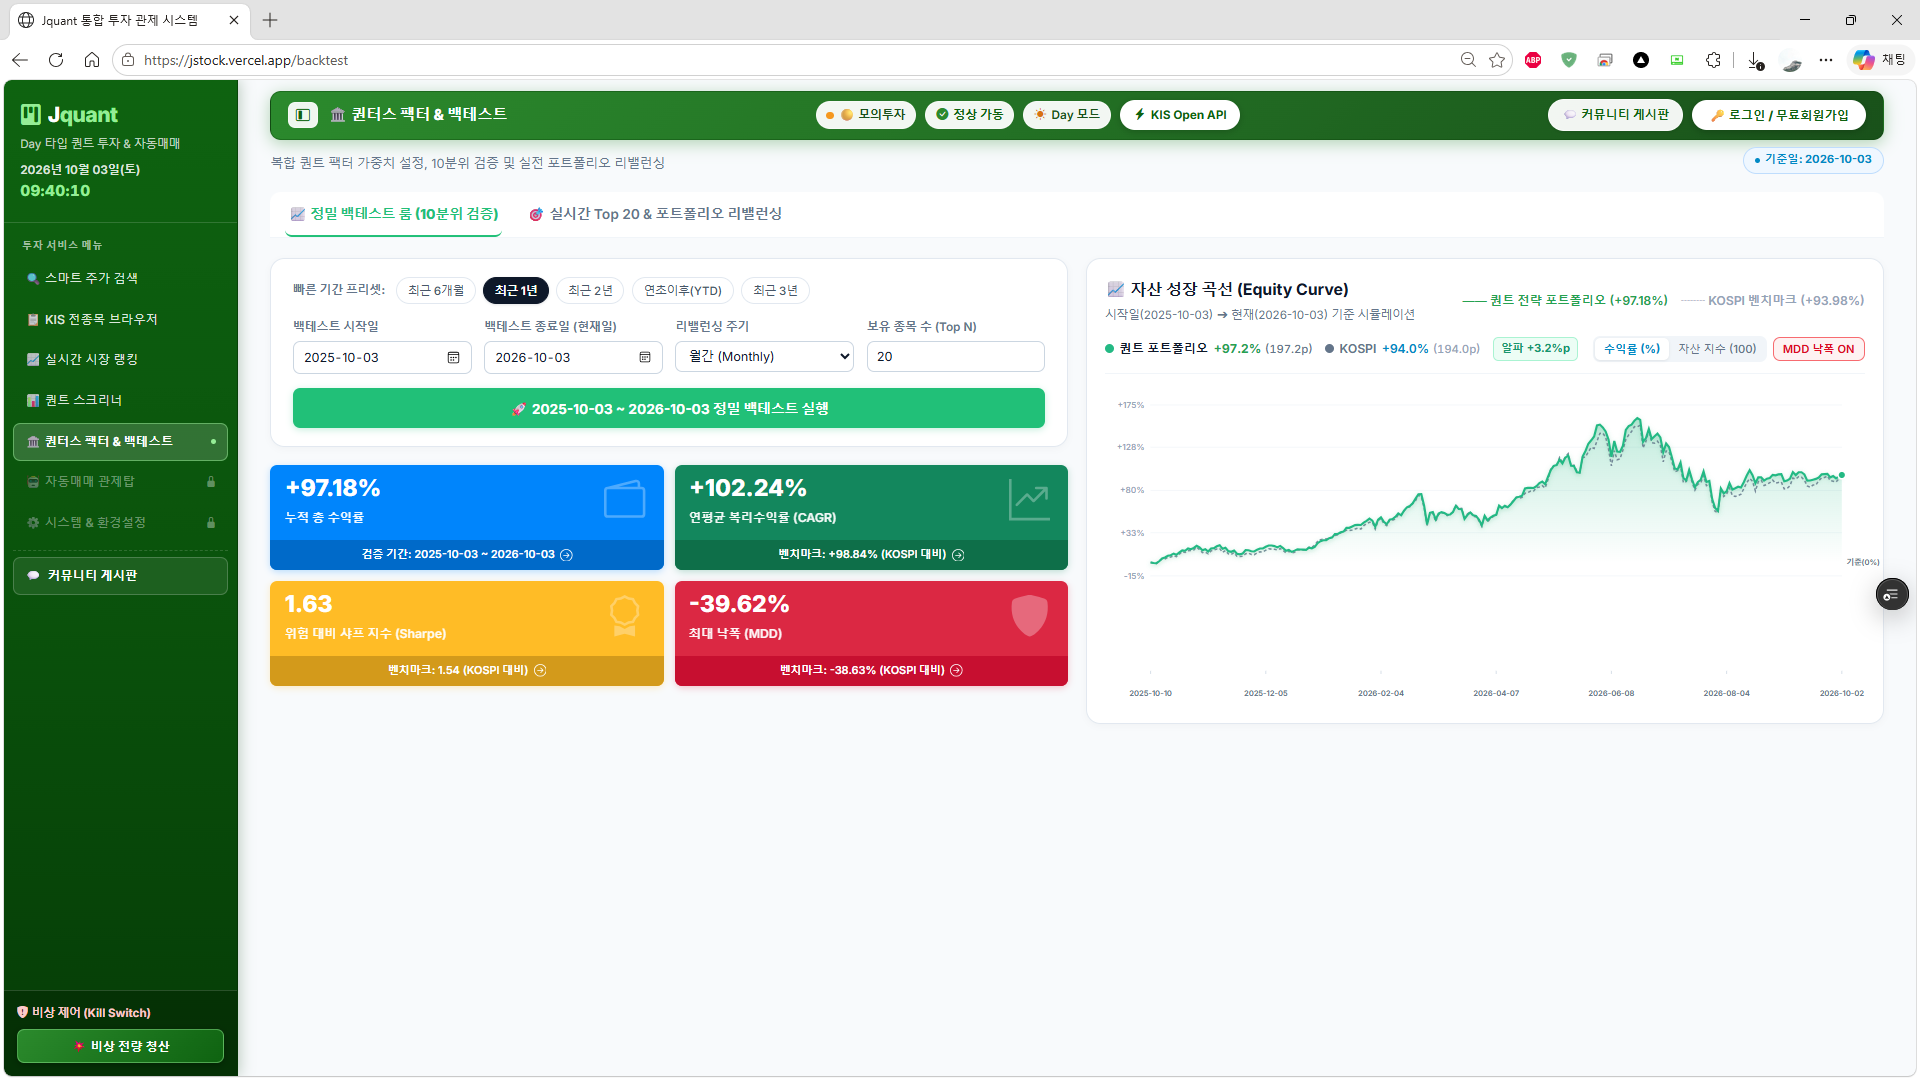
4부의 백테스팅에 대한 접근도 그대로 이어갔습니다.
특히 책에서 강조하는 생존자 편향과 미래 데이터 참조, 즉 look-ahead bias에 대한 경고는 실제 자동매매 시스템을 만들면서 더욱 중요하게 느껴졌습니다.
백테스트 결과가 매우 좋게 나왔다고 해서 실제 투자에서도 같은 결과가 나온다는 보장은 없습니다.
손절 기준을 정하고, 예를 들어 -5%와 같은 손절 규칙이나 목표 익절 기준을 전략에 포함해야 한다는 책의 조언 역시 실제 엔진에 손절·익절·보유 슬롯·투자 비중 한도 등의 로직을 구현하는 데 참고가 되었습니다.
5부의 멀티 에이전트 구조 역시 프로그램에서 그대로 가져와서 사용하였습니다. 데이터 수집, 분석, 리포트 등의 역할을 분리하고 오케스트레이터가 전체 실행 순서를 관리하는 방식은 제가 사용하는 실행 사이클인 잔고 조회 → 신호 스캔 → 매도 선행 → 매수 후행 → 리포트 작성과 같은 구조로 만들었습니다.
텔레그램을 이용한 체결 알림도 책의 15장을 참고해 추가했습니다. 다만 아직 제대로 연결하지는 않았고, 카카오톡을 사용한 방법도 마찬가지입니다. 보다 고도화 해서 실제적으로 의미있는 결과가 나온다면 실시간으로 메시지를 받을 수 있게 개발 할 예정입니다.
6부에서 다루는 KIS 실계좌 연동과 Streamlit 대시보드 역시 실제 프로젝트에서 그대로 연결되는 부분입니다. 결국 책 한 권이 하나의 자동매매 프로그램을 만들기 위한 청사진 역할을 하는 셈입니다.
4. 그러나 책에는 없는 실전에서 만나는 5가지 벽
여기서부터 저자들이 왜 이 책을 "출발점"이라고 표현했는지 알 수 있습니다.책의 내용을 따라 프로그램을 만들고 실계좌 환경으로 한 단계 더 나아가면, 책에서 자세히 다루지 않는 새로운 문제들과 만나게 됩니다.
첫째, KIS API의 제약입니다. 책에서는 API 연동을 이해하고 테스트하는 수준까지 다루지만, 실제 운용 환경에서는 몇 가지 제약이 발생합니다. 초당 거래 건수 제한인 EGW00215, 토큰 발급 1분 1회 제한인 EGW00133, 그리고 모의투자와 실전투자에서 사용하는 TR ID 구분 등 예상하지 못했던 문제가 계속 등장합니다.
저는 이를 해결하기 위해 쓰로틀링, 지수 백오프, 토큰 캐시 공유 등을 적용했습니다.개인적으로는 이 부분을 별도의 장으로 다뤘다면 책의 실전성이 한 단계 더 높아졌을 것이라고 생각합니다.
둘째, 책의 종착점은 로컬 환경에서 실행하는 Streamlit에 가깝습니다. 하지만 실제로 24시간 작동하는 에이전트를 운영하려면 결국 서버와 클라우드 환경을 고민하게 됩니다.
저는 Next.js와 Vercel 서버리스 환경으로 옮기는 과정에서 읽기 전용 파일시스템인 /var/task, Python 실행 환경의 제약, 휘발성 /tmp, Neon DB의 영속성 문제 등을 하나씩 해결해야 했습니다.
책을 읽을 때는 간단해 보였던 "오류 없이 돌아가는 프로그램"이라는 목표가 실제 배포 환경에서는 전혀 다른 의미로 다가오는 순간이었습니다. 하지만 역설적으로 이 과정 자체가 바이브 코딩의 중요한 수업이 되었습니다.
셋째, 리스크 관리의 깊이입니다. 책의 19장에서는 기술적 분석의 한계와 분산, 포지션 사이징 등을 다룹니다.
하지만 실제 자동매매 시스템에서는 여기에 더해 킬스위치, 즉 긴급 전량 청산 기능이나 트레일링 스탑, 재진입 쿨다운, 정규장 시간 가드와 같은 장치도 필요합니다. 책이 씨앗을 뿌리는 단계라면, 그 씨앗을 실제 시스템으로 키우는 과정은 결국 독자의 몫인 것 같습니다.
넷째, 백테스트와 실전의 차이입니다. 책에서 경고하는 생존자 편향과 미래 데이터 참조는 시작에 불과합니다.실제 거래에서는 슬리피지, 수수료, 세금, 호가 공백, 장중 변동성 등 다양한 마찰 비용이 발생하고, 이런 요소들이 백테스트에서 보였던 수익률을 낮출 수 있습니다.
위의 몇가지 문제들은 이책에서 다루는 범위를 넘어서는 내용들입니다.
그럼에도 책에서 제시한 기본적인 솔루션들이 있었기 때문에 실제 개발 과정에서 "무엇이 문제인지"를 파악하고 어디를 수정해야 하는지 찾는 일이 훨씬 수월했습니다.
모르고 부딪히는 것과 알고 부딪히는 것은 회복 속도에서 큰 차이가 있습니다.
5. 총평 — 출발점으로서 충분히 좋은 책
앞에서 실전에서 만나는 몇 가지 문제를 이야기했지만, 그렇다고 해서 이 책의 가치가 줄어드는 것은 아닙니다. 오히려 처음부터 자신을 "출발점"이라고 규정한 책이 생각보다 훨씬 멀리까지 데려다준다는 점에서 의미가 있었습니다.
바이브 코딩이라는 새로운 개발 방식과 주식 자동매매라는 전통적인 주제를 결합한 방식도 흥미롭습니다.
무엇보다 6부로 이어지는 구성은 입문자가 자동매매 시스템의 전체 흐름을 이해하는 데 도움이 됩니다.
코딩 초보자가 AI와 대화하면서 실제로 작동하는 프로그램을 만들어보는 경험, 그리고 처음으로 자신의 투자 원칙이 코드로 실행되는 것을 확인하는 경험이 이 책의 가장 큰 가치라고 생각합니다.
파이썬 프로그래밍이라는 제약 때문에 자동매매 구현을 포기했던 사람, 하루 종일
차트를 바라볼 시간이 없는 직장인, 자신의 투자 원칙을 코드로 구현해보고 싶은 사람에게 특히 잘 맞는 책입니다.
자동매매에서 자금을 지키는 것은 단순히 좋은 전략을 선택하는 것만으로 해결되지 않습니다. 실제 환경에서는 전략만큼이나 안정적인 운영과 예외 상황에 대한 대응이 중요할 것입니다. 이 책은 바로 그 긴 과정의 출발선까지 독자를 데려다주는 책입니다.
바이브 코딩 입문서이면서 동시에 주식 자동매매를 직접 만들어보고 싶은 사람에게 좋은 출발점이 될 만한 책입니다.
※ 첨부 링크 프로그램은 완성본이 아니고, 아직 개발 중인 프로그램이기도 하고, 책을 보면서 나름 응용해서 만든 프로그램이라 책에 있는 디자인과는 조금 다를 수 있습니다. 또 자동 매매 프로그램의 첫 발을 뗀 정도이기도합니다. 긴 글 읽어주셔서 감사합니다.
'구글 오피스' 카테고리의 다른 글
| 전자 서명 만들기 무료, 지금 바로 투명 배경 싸인을 만들어 사용 해보세요! (0) | 2026.03.04 |
|---|---|
| 네이버 프리미엄 콘텐츠 [구글스프레드시트 엑셀 연구소] 오픈 (0) | 2024.06.27 |

